Законно ли оплачивать зарубежные сервисы из России
Покупка иностранных товаров и услуг для личного пользования гражданину России не запрещена, поэтому оплата зарубежной подписки — в том числе через сервис-посредник — сама по себе законна. Обязанности возникают не из факта оплаты, а из инструмента и обстоятельств: главная из них — уведомить налоговый орган об открытии счёта в банке за пределами России, и на это часть 2 статьи 12 Федерального закона № 173-ФЗ отводит один месяц.
Коротко. Запрета на оплату зарубежных подписок для физического лица нет. Посредник — это возмездная услуга, и вопрос не в схеме, а в конкретном исполнителе: оферта, опубликованные тарифы, договор. Счёт за рубежом требует уведомления в течение 1 месяца и ежегодного отчёта до 1 июня; отчёт не нужен при обороте до 600 000 ₽ по счёту в стране ЕАЭС или автообмена. Отдельная категория — схемы с переводами частным лицам и чужими аккаунтами: их мы не разбираем и в рейтинги не включаем.
Что закон говорит об оплате зарубежных подписок?
Прямого запрета на приобретение иностранных услуг для личных нужд в законодательстве нет — ни на подписку на музыкальный сервис, ни на облачное хранилище, ни на игровой кошелёк. Валютное законодательство регулирует не покупки как таковые, а операции резидентов со счетами и валютой, и именно там сосредоточены обязанности, о которых стоит знать заранее.
Отказ зарубежного сервиса принимать карту российского банка — это тоже не запрет со стороны российского регулятора. Решение принимает платёжный процессор или сам сервис: его форма оплаты сверяет страну выпуска карты и платёжного адреса и отклоняет операцию по собственным правилам. Для пользователя это означает простую вещь: искать нужно не «разрешение», а работающий платёжный маршрут.
Законно ли пользоваться посредником при оплате?
Да: поручение оплатить услугу и вознаграждение за это поручение — обычная возмездная услуга, и сама конструкция законодательству не противоречит. Значение имеет не схема, а исполнитель. Сервис, который публикует тарифы, работает по оферте и называет итоговую сумму до перевода денег, юридически прозрачен; сервис, который просит перевести деньги на карту частного лица «менеджеру», прозрачным не является, даже если платёж в итоге проходит.
Из этого следует критерий, который мы применяем в рейтинге посредников оплаты: опубликованная сетка комиссий, наличие оферты, работающие каналы связи и отсутствие требований к чувствительным данным пользователя. Сервисы, устроенные иначе, в сравнение не попадают — независимо от того, насколько выгодной выглядит их ставка.
Отдельно стоит сказать о рекламной стороне. Ссылка на сервис, за переход по которой площадка получает вознаграждение, по закону является рекламой и требует маркировки. Пока такая маркировка не оформлена, ссылки на этом сайте ведут на официальные сайты сервисов — это редакционное решение, описанное в методологии.
Какие обязанности даёт счёт в зарубежном банке?
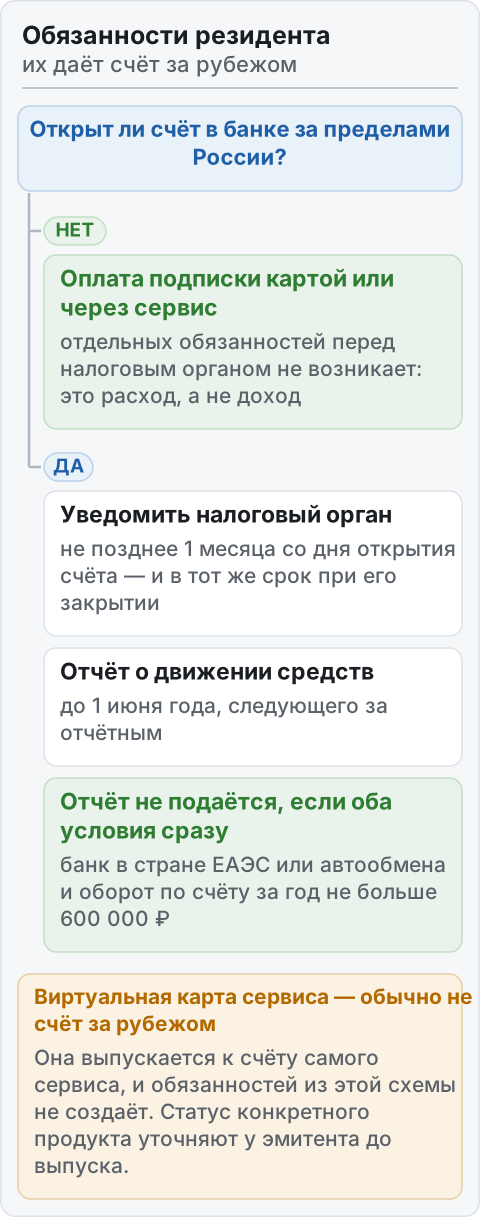
Две, и обе привязаны к счёту, а не к покупкам по нему. Первая — уведомить налоговый орган об открытии, закрытии или изменении реквизитов счёта в банке за пределами России в срок не позднее одного месяца. Вторая — ежегодно отчитываться о движении средств по этому счёту.
| Обязанность | Срок | Когда не применяется | Основание |
|---|---|---|---|
| Уведомление об открытии или закрытии счёта | Не позднее 1 месяца со дня открытия | Для граждан, находящихся за пределами России более 183 дней в году | ч. 2 ст. 12 ФЗ № 173-ФЗ |
| Форма уведомления | Действующая форма и электронный формат | — | Приказ ФНС России № СД-7-14/349@ от 26.04.2024 |
| Отчёт о движении денежных средств | До 1 июня года, следующего за отчётным | Банк в ЕАЭС или стране автообмена и оборот до 600 000 ₽ за год | ст. 12 ФЗ № 173-ФЗ |
Порядок подачи, действующие формы и разъяснения ФНС публикует у себя: раздел про уведомление об открытии счёта за рубежом на nalog.gov.ru — первоисточник, с которым стоит сверяться перед подачей.
Важное уточнение, которое часто путают: виртуальная карта платёжного сервиса и карта иностранного банка — это разные вещи. Первая обычно выпускается к счёту самого сервиса и собственного зарубежного банковского счёта у вас не создаёт; вторая создаёт и включает обязанности из таблицы выше. Чем эти инструменты различаются на практике, разобрано в материале про карту зарубежного банка для россиянина.
Что закон прямо запрещает и почему?
Запреты сосредоточены не там, где их обычно ищут. Оплата подписки проблемой не является, а вот конструкции, при которых деньги идут через цепочку частных лиц, попадают в поле антиотмывочного законодательства и банковского контроля — банк вправе запросить пояснения по операции и приостановить её.
Практический список того, что мы не описываем и не рекомендуем, короткий и постоянный:
- Переводы физическим лицам «за оплату сервиса» вместо расчёта с самим исполнителем по оферте.
- Оформление платёжных инструментов на другого человека или использование его данных для верификации.
- Покупка готовых аккаунтов зарубежных сервисов и игровых платформ.
- Передача третьим лицам кодов подтверждения из SMS и push-уведомлений — это ключи от вашего счёта.
- Любые предложения, где итоговая сумма и условия называются только после перевода денег.
Первые три пункта — это не только вопрос права: они лишают пользователя всякой защиты. Спорить о качестве услуги можно с исполнителем, у которого есть оферта; в схеме с переводом частному лицу спорить не с кем.
Как проверить легальность сервиса перед оплатой?
Проверка занимает несколько минут и опирается на то, что сервис показывает сам, а не на отзывы.
- Найдите на сайте оферту или пользовательское соглашение и убедитесь, что там названы стороны и предмет услуги.
- Проверьте, опубликована ли сетка комиссий — или размер вознаграждения виден только после перевода денег.
- Посмотрите реквизиты: сервис, работающий как компания, называет юридическое лицо; сервис без реквизитов оставляет спор без адресата.
- Уточните, кому уходят деньги: на счёт организации по договору или на карту частного лица.
- Проверьте, какие данные запрашивают для оплаты. Логин аккаунта — нормально; пароль, коды подтверждения и доступ к почте — нет.
- Запросите итоговую сумму в рублях и зафиксируйте её до перевода денег.
Если хотя бы один пункт не выполняется, риск не в законности вашей покупки, а в том, что предъявить претензию будет некому. Разбор типичных отказов и сбоев, которые случаются уже после оплаты, собран в разделе про проблемы с оплатой.
Нужно ли декларировать оплату подписки?
Сама по себе оплата иностранной подписки личной картой декларации не требует: это расход, а не доход, и налоговой базы он не образует. Обязанность подать отчёт возникает из другого — из наличия счёта за рубежом, и её сроки приведены в таблице выше.
Отдельный случай — доход, полученный из-за рубежа: он к теме оплаты подписок отношения не имеет, но именно его часто путают с расходами по зарубежной карте. Если сомневаетесь, к какой из двух ситуаций относится ваша, разумнее задать вопрос налоговому консультанту, а не искать ответ в обзорах сервисов, включая наш.
Что делать, если посредник не исполнил заявку?
Начинать нужно с того же документа, который стоило прочитать до оплаты, — с оферты исполнителя: там описаны сроки, порядок возврата и канал для претензий. Обращение имеет смысл подавать с полным набором данных: чек, номер заявки, точное время платежа и скриншот условий, на которых заявка принималась.
Когда платёж прошёл банковской картой в адрес самого продавца, у держателя есть дополнительный механизм — оспаривание операции через банк-эмитент по правилам платёжной системы. Он работает не всегда и не для любых операций: перевод на реквизиты частного лица под него не подпадает. Что это за механизм и где его границы, объясняет база знаний об оплате зарубежных сервисов.
Как мы проверяли правовую рамку
Сроки и условия в таблице сверены 27 августа 2026 года с материалами ФНС России на nalog.gov.ru и с текстом статьи 12 Федерального закона № 173-ФЗ «О валютном регулировании и валютном контроле». Суммы штрафов мы намеренно не приводим: их размер зависит от состава нарушения и повторности, и пересказывать эту часть без работы с действующей редакцией КоАП было бы неточно. Практическую сторону — как считать итог и как выбирать исполнителя — мы держим в разборах вроде как оплатить зарубежные сервисы из России.
Материал носит справочный характер, не является юридической консультацией и не заменяет обращение к профильному специалисту. Правовые нормы и разъяснения ведомств меняются — перед подачей уведомления или отчёта сверяйтесь с действующей редакцией закона и материалами ФНС России.
Запрещено ли гражданину России оплачивать иностранные подписки?
Нет. Приобретение иностранных товаров и услуг для личного пользования законодательство не запрещает: физическое лицо вправе покупать зарубежную подписку и оплачивать её доступными ему платёжными средствами. Обязанности возникают не из факта оплаты, а из отдельных обстоятельств — прежде всего из наличия счёта в банке за пределами России.
Законно ли поручить оплату посреднику?
Оплата через сервис-посредник — это возмездная услуга: вы поручаете исполнителю совершить платёж и оплачиваете его работу. Такая конструкция законодательству не противоречит. Значение имеет не сама схема, а то, как работает конкретный исполнитель: публикует ли он тарифы, заключает ли договор, и не подменяет ли услугу переводом денег частному лицу.
В какой срок нужно уведомить налоговую о зарубежном счёте?
Не позднее одного месяца со дня открытия счёта или вклада в банке за пределами России — так установлено частью 2 статьи 12 Федерального закона № 173-ФЗ. Форма уведомления утверждена приказом ФНС России № СД-7-14/349@ от 26 апреля 2024 года, подать её можно лично, почтой, через личный кабинет налогоплательщика или в электронном виде с подписью.
Когда отчёт о движении средств можно не сдавать?
Отчёт не представляется, если выполнены оба условия сразу: банк расположен в государстве ЕАЭС либо в стране, с которой ведётся автоматический обмен финансовой информацией, и сумма зачислений или списаний за отчётный год не превысила 600 000 ₽ (либо остаток на конец года не превысил эту сумму, если зачислений не было). В остальных случаях отчёт подаётся до 1 июня следующего года.
Какие способы оплаты мы не разбираем принципиально?
Мы не описываем и не включаем в рейтинги схемы, где деньги переводятся частному лицу «за оплату», где предлагается оформить платёжный инструмент на другого человека или купить готовый аккаунт. Такие конструкции создают риски и для пользователя, и для исполнителя, и справочник, который сравнивает сервисы по проверяемым параметрам, продвигать их не может.
Кто отвечает, если посредник не исполнил заявку?
Отвечает исполнитель — в объёме, который определён его же публичной офертой. Поэтому оферта, опубликованные тарифы и понятные каналы связи важнее скорости и обещаний: без них спор превращается в переписку без опоры. Сохранённые чек, номер заявки и точное время платежа — минимальный набор, с которым обращение вообще имеет смысл подавать.