База знаний об оплате зарубежных сервисов
База знаний — это справочная часть сайта: правовая рамка оплаты зарубежных сервисов, устройство комиссий и курсов, механика возврата денег и правила безопасности. В отличие от рейтингов, где сравниваются конкретные сервисы, здесь разбирается то, что не меняется вместе с тарифами: термины, обязанности и логика платежа.
Коротко. Четыре темы раздела: право, деньги, возврат средств, безопасность. Оплата иностранной подписки личной картой сама по себе отчётности не создаёт, а вот счёт в зарубежном банке требует уведомления налогового органа в течение месяца. Итоговая переплата складывается из комиссии сервиса, курса конвертации и местного налога, а не из одной опубликованной цифры. Ниже — словарь из семи терминов, которые встречаются в каждом обзоре на сайте.
Что собрано в базе знаний
Раздел устроен как справочник, а не как инструкция к конкретному сервису. Пошаговые разборы платежей живут в разделе «как оплатить зарубежные сервисы из России», сравнение исполнителей — в рейтингах, а здесь остаётся то, что нужно понять один раз.
Тем четыре. Правовая рамка отвечает на вопрос, что закон разрешает физическому лицу и где возникают обязанности. Раздел про деньги объясняет, из чего складывается итоговая сумма и почему процент комиссии — не вся правда. Возврат средств — про то, какие механизмы работают, когда платёж ушёл, а услуга не оказана. Безопасность — про признаки сервиса, с которым не стоит иметь дела.
Начать разумно с устройства самой услуги: что такое посредник оплаты зарубежных сервисов — там разобраны стороны сделки, модели ценообразования и данные, которые у вас не должны запрашивать.
Законно ли платить за зарубежные сервисы
Оплата иностранных товаров и услуг для личного пользования законом не запрещена: физическое лицо вправе покупать зарубежные подписки и оплачивать их доступными платёжными средствами. Отдельные обязанности возникают не из факта оплаты, а из инструмента — например, из наличия счёта в банке за пределами России. Подробный разбор с ссылками на первоисточники — в материале «законно ли оплачивать зарубежные сервисы из России». Порядок исполнения самой обязанности — сроки, форма, способы подачи и льгота по отчёту — вынесен в отдельный материал «уведомление ФНС о зарубежном счёте».
Сколько теряется на комиссиях и курсе
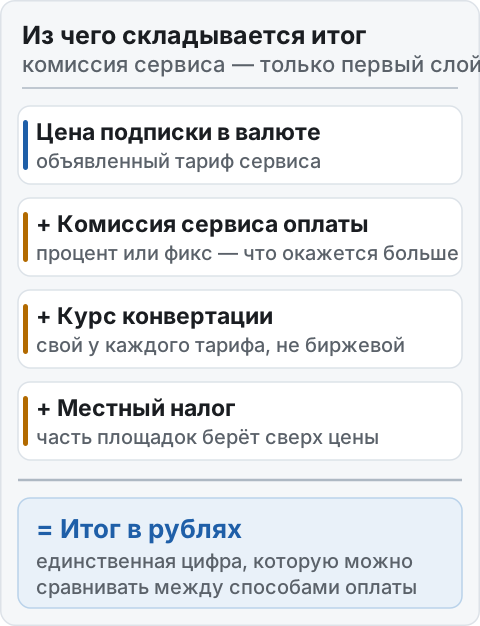
Переплата складывается минимум из трёх слоёв: комиссии сервиса оплаты, курса конвертации и местного налога, который часть сервисов добавляет к объявленной цене. Опубликованный процент показывает только первый слой.
| Что смотрим | Ориентир на 27.08.2026 | Где разобрано подробно |
|---|---|---|
| Комиссия посредника | от 15%, но не менее 300 ₽ за платёж (GetPayAll) | посредники оплаты зарубежных сервисов |
| Фикс на малых суммах | 350 ₽ на платежах до 1299 ₽ (Oplatym) | посредники оплаты зарубежных сервисов |
| Годовой тариф карты | 990 ₽ за 12 месяцев (Easy у WantToPay) | виртуальная карта для оплаты зарубежных сервисов |
| Наценка в курсе | доллар по 101,25 ₽ против 89,43 ₽ на разных тарифах одного сервиса | виртуальная карта для оплаты зарубежных сервисов |
| Скорость исполнения | около 5 минут у Oplatym, около 15 минут у Raketa Pay | посредники оплаты зарубежных сервисов |
| Уведомление о зарубежном счёте | 1 месяц со дня открытия | карта зарубежного банка |
Цифры сверены по официальным сайтам сервисов 27 августа 2026 года. Главный вывод из таблицы: сравнивать нужно итог в рублях на своей сумме — процент и фикс на разных платежах ведут себя противоположным образом. Пошаговый расчёт по слоям цены, включая наценку в курсе, — в материале «комиссии и курсы при оплате зарубежных сервисов».
Можно ли вернуть деньги за неоказанную услугу
Механизмов два, и работают они в разных ситуациях. Первый — обращение в поддержку самого сервиса оплаты: это быстрее и проще всего, если платёж не исполнен или исполнен не так. Второй — чарджбек, то есть оспаривание операции через банк, выпустивший вашу карту.
У чарджбека есть границы применимости, о которых стоит знать заранее. Он рассчитан на спор с продавцом по операции, оплаченной картой, и подчиняется срокам платёжной системы. Если деньги ушли обычным переводом на реквизиты посредника, спор ведётся уже не по правилам платёжной системы, а по общим правилам договора — именно поэтому мы советуем сохранять переписку, чек и точное время операции. Границы применимости механизма и порядок подачи заявления разобраны в материале «чарджбек: как вернуть деньги за оплату», а типовые сбои при оплате — в разделе «что делать, если оплата не проходит».
Как не потерять деньги при оплате
Правил немного, и все они проверяются до перевода денег, а не после. Опубликованная сетка комиссий, названная заранее итоговая сумма, работающий официальный сайт и понятные каналы связи — это минимум, при котором с сервисом имеет смысл иметь дело.
Отдельно: коды подтверждения из SMS и push-уведомлений не передаются никому, включая службу поддержки любого сервиса. Это ключи от вашего счёта, а не формальность оформления заявки. Доступ к собственному аккаунту в оплачиваемом сервисе тоже не передаётся третьим лицам: для оплаты подписки он не нужен. Полный перечень признаков риска и порядок проверки сервиса за десять минут — в материале «как не попасть на мошенников при оплате подписок». Как мы оцениваем прозрачность сервисов и что делаем с неподтверждёнными цифрами — описано в методологии.
Что означают термины из обзоров на сайте?
Семь понятий, которые встречаются в каждом обзоре на сайте. Термины расположены в порядке движения платежа: от того, кто платит, к тому, как операция выглядит в выписке.
| Термин | Что это значит |
|---|---|
| Посредник | Сервис, который проводит платёж по вашей заявке и берёт комиссию с операции — процент, фикс или минимум за платёж |
| Эмитент | Банк или платёжная организация, выпустившая карту; отвечает за лимиты, подтверждение операций и статус платежа |
| BIN | Первые шесть-восемь цифр номера карты; по ним получатель определяет страну и тип карты ещё до списания |
| 3-D Secure | Протокол подтверждения интернет-платежа кодом из SMS или push-уведомлением в приложении банка |
| Чарджбек | Оспаривание операции через банк-эмитент по правилам платёжной системы; заявление подаёт держатель карты |
| Конвертация | Пересчёт суммы из валюты платежа в валюту счёта по курсу эмитента; этот курс почти никогда не равен биржевому |
| MCC | Четырёхзначный код категории продавца, от которого зависят кэшбэк, лимиты банка и вид операции в выписке |
С чего начать, если платите впервые
Порядок ниже подходит для любого сервиса — от подписки на нейросеть до пополнения игрового кошелька.
- Уточните цену в валюте сервиса и переведите её в рубли по курсу дня.
- Решите, сколько платежей вам предстоит: один, несколько или регулярные.
- Под разовый платёж считайте комиссию посредника, под регулярные — стоимость платёжного инструмента на весь срок.
- Проверьте, что нужный сервис есть в списке поддерживаемых у выбранного исполнителя.
- Запросите итоговую сумму в рублях и зафиксируйте её до перевода денег.
- Сохраните чек, скриншот заявки и время операции.
- Убедитесь, что подписка или пополнение действительно активированы, а не «в обработке».
Для игровых платформ логика немного другая — там чаще работают пополнение кошелька и коды: этот сценарий разобран в разделе про пополнение игровых платформ.
Материал носит справочный характер, не является финансовой или юридической консультацией и не заменяет проверку условий на сайте выбранного сервиса. Термины и цифры в таблицах приведены по состоянию на 27 августа 2026 года.
Что такое посредник оплаты и чем он отличается от карты?
Посредник проводит платёж за вас по заявке и берёт комиссию с каждой операции: у GetPayAll это 15%, но не менее 300 ₽. Виртуальная карта — это инструмент, который вы оплачиваете один раз на срок: тариф Easy у WantToPay стоит 990 ₽ на 12 месяцев. Разница принципиальная: в первом случае вы платите за услугу, во втором — за доступ к платёжному средству.
Что такое чарджбек и работает ли он при оплате подписок?
Чарджбек — это оспаривание операции через банк, выпустивший карту: держатель подаёт заявление эмитенту, а тот запускает процедуру по правилам платёжной системы. Инструмент рассчитан на спор с продавцом — например, услуга не оказана или списание повторилось. Если деньги переведены посреднику обычным переводом, а не оплачены картой в адрес самого сервиса, механизм чарджбека к такой операции не применяется.
Почему итоговая сумма больше, чем цена подписки?
К цене добавляются три слоя: комиссия сервиса оплаты, курс конвертации и в ряде стран местный налог. Курс — самая незаметная часть: у «Плати по миру» доллар считают по 101,25 ₽ на тарифе «Подписки» и по 89,43 ₽ на тарифе «Премиум» (проверено 27.08.2026). Сравнивать способы поэтому корректно только по итоговой рублёвой сумме за одинаковый период.
Что такое MCC-код и зачем он нужен пользователю?
MCC — четырёхзначный код категории продавца, который присваивается торговой точке при подключении эквайринга. От него зависят кэшбэк по карте, попадание операции под лимиты банка и то, как платёж выглядит в выписке. Для пользователя это объясняет, почему один и тот же по сути платёж банк может обрабатывать по-разному.
Нужно ли что-то сообщать в налоговую при оплате подписок?
Сама по себе оплата иностранной подписки личной картой отчётности не порождает. Обязанность возникает в другой ситуации — при открытии счёта в банке за пределами России: уведомить налоговый орган нужно в течение одного месяца со дня открытия. Подробности и ссылки на первоисточники собраны в материале о правовой рамке.